Einkaufskonditionskontrakt vs. Verkaufskonditionskontrakt in SAP S/4HANA
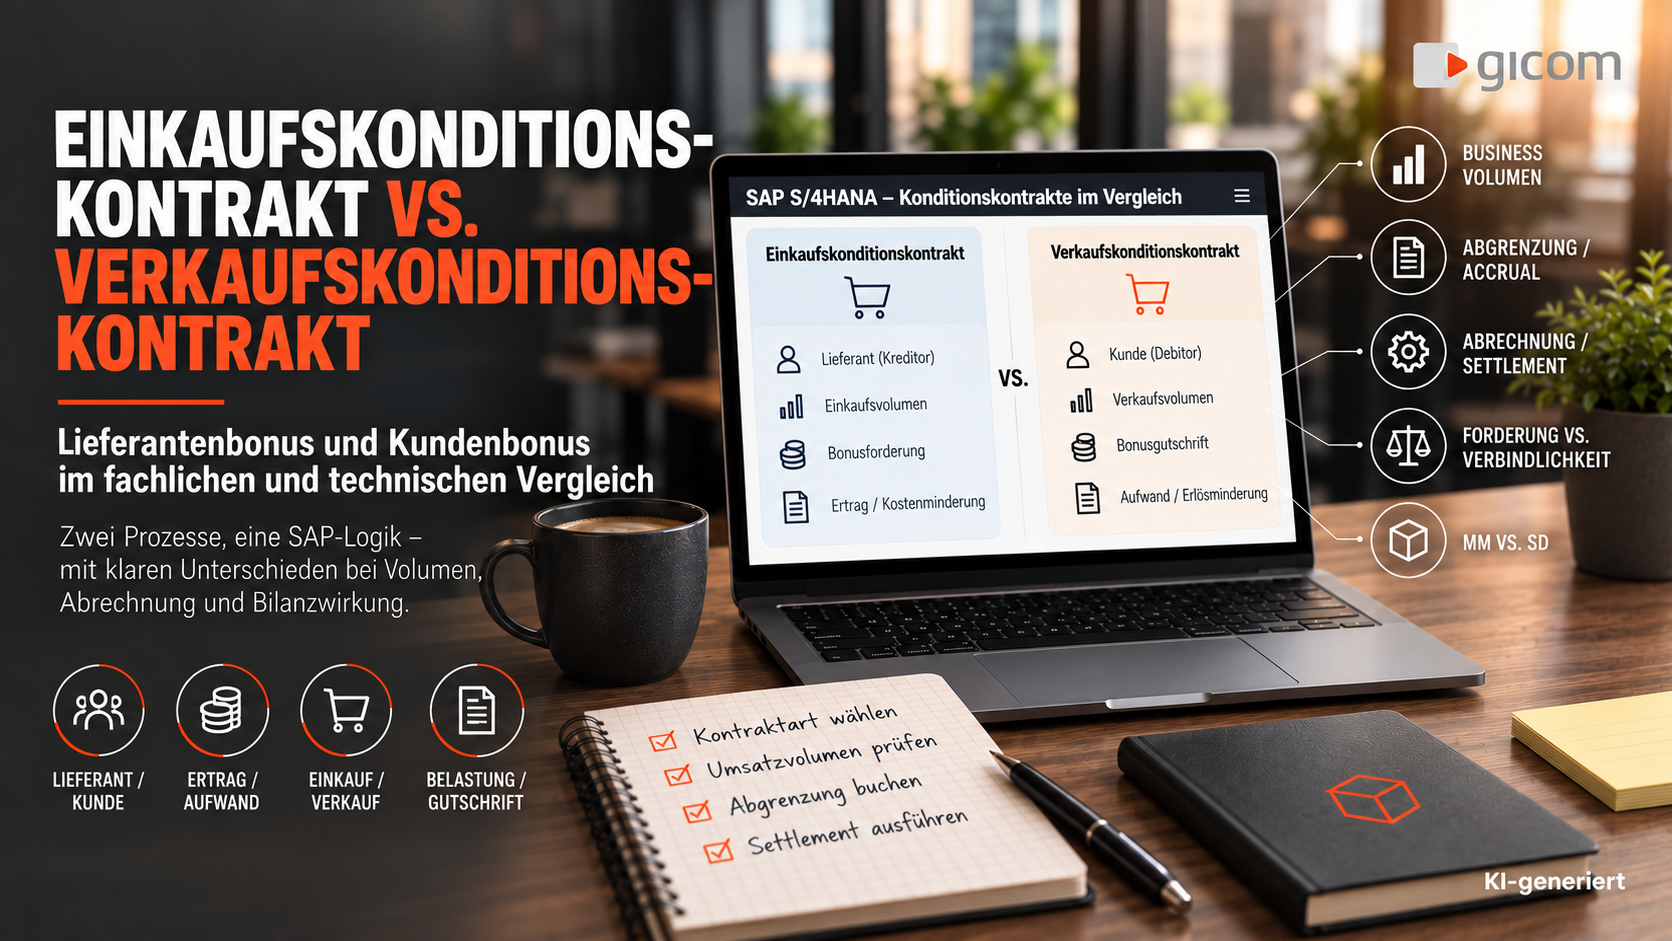
Lieferantenbonus und Kundenbonus im fachlichen und technischen Vergleich
Bonusvereinbarungen gehören in vielen Unternehmen zum Tagesgeschäft. Lieferanten gewähren einen Jahresbonus auf das erzielte Einkaufsvolumen, und umgekehrt gewähren Unternehmen ihren Kunden umsatzabhängige Boni oder Rückvergütungen. Beide Szenarien werden in SAP S/4HANA über Konditionskontrakte im Condition Contract Management (CCM) innerhalb des Settlement Managements abgebildet. SAP nutzt Konditionskontrakte für Vereinbarungen, die erst nachträglich anhand tatsächlich realisierter Geschäftsvorgänge abgerechnet werden.
Auf den ersten Blick wirken Einkaufs- und Verkaufskonditionskontrakt wie spiegelbildliche Prozesse mit identischem Lebenszyklus aus Anlage, Abgrenzung und Abrechnung. Bei genauerem Hinsehen unterscheiden sie sich aber fachlich und technisch deutlich.
Fachlicher Hintergrund
Einkaufskonditionskontrakt (Lieferantenbonus)
Der Einkaufskonditionskontrakt bildet Bonusvereinbarungen mit Lieferanten ab, zum Beispiel: „Wenn wir im Geschäftsjahr Waren im Wert von 10 Mio. EUR einkaufen, erhalten wir 3 % Bonus.“ Üblich sind Staffelmodelle, etwa 0 % bis 5 Mio. EUR, 1 % bis 8 Mio. EUR, 2 % bis 10 Mio. EUR und 3 % darüber. Aus Sicht des einkaufenden Unternehmens ist der Bonus eine Forderung gegenüber dem Lieferanten.
Fachlich stehen im Vordergrund:
- Abbildung von Staffelboni sowie Mengen- und Umsatzrabatten
- Prüfung der Zielerreichung über den Kontraktzeitraum
- Abgrenzung (Accrual) der erwarteten Bonuserträge
- Automatisches Erstellen einer Rechnung an den Lieferanten
Verkaufskonditionskontrakt (Kundenbonus)
Der Verkaufskonditionskontrakt bildet das Szenario auf der Vertriebsseite ab: Das Unternehmen gewährt einem Kunden einen Treuerabatt oder Mengenbonus auf den Jahresumsatz, zum Beispiel 2 % bei mehr als 5 Mio. EUR Umsatz. Aus Unternehmenssicht entsteht eine Verbindlichkeit gegenüber dem Kunden.
Im Fokus stehen:
- Abbildung von Kundenrabatten, Rückvergütungen und Treueprogrammen
- Abgrenzung der erwarteten Kosten (Rückstellungen)
- Abrechnung über eine Gutschrift an den Kunden
Die zentrale fachliche Unterscheidung
Der wichtigste fachliche Unterschied ist die Richtung des Bonus. Beim Einkaufskonditionskontrakt fließt der Bonus vom Lieferanten zum eigenen Unternehmen (Ertrag), beim Verkaufskonditionskontrakt vom eigenen Unternehmen zum Kunden (Aufwand). Das wirkt sich unmittelbar auf die Bilanzierung aus. Einkaufsboni erscheinen typischerweise als sonstige betriebliche Erträge oder als Minderung des Wareneinsatzes, Verkaufsboni als Erlösminderung oder Vertriebsaufwand. Die konkrete Kontierung hängt von Konfiguration, Prozess und verwendeten Konditionsarten ab.
Gemeinsame technische Basis
Beide Kontraktarten nutzen dieselbe Architektur: Konditionskontrakte, Konditionskontraktarten und Prozessvarianten, Konditionen, Umsatzvolumen, Abgrenzung, Abrechnungs-Dokumente und Abrechnungs-Termine.
Hinzu kommen Preisfindungselemente, CDS Views und Application Logs. Einstiegspunkt ist die Transaktion „Pflege von Konditionskontrakten“ (WCOCO). Das Grundprinzip ist in beiden Fällen gleich:
Konditionskontrakt → Geschäftsvorfälle → Business Volumen → Rückstellungen → Abrechnung → Buchhaltung
Technische Unterschiede
1. Konditionskontrakttyp und Anwendungsbereich
Im Customizing legt der Konditionskontrakttyp fest, ob es sich um einen Einkaufs- oder Verkaufskontrakt handelt. Diese Einstellung bestimmt das Anwendungsgebiet (MM für Einkauf, SD für Vertrieb), die verfügbaren Konditionsarten und Kalkulationsschemata sowie die relevante Partnerrolle (Lieferant bzw. Kunde).
2. Umsatz Volumen: die wichtigste Stellschraube
Das Umsatz Volumen beantwortet die Frage, welche Geschäftsvorfälle in die Bonusberechnung einfließen. Hier liegt der entscheidende Unterschied:
- Lieferantenbonus: Bestellung → Wareneingang → Lieferantenrechnung → Umsatz Volumen. Je nach Kontraktart kann der Umsatz bereits beim Wareneingang oder erst bei der gebuchten Lieferantenrechnung entstehen
- Kundenbonus: Kundenauftrag → Lieferung → Kundenfaktura → Umsatz Volumen. Die Daten stammen aus Verkaufs- bzw. Fakturabelegen.
Die unterschiedliche Datenherkunft bedeutet unterschiedliche Prüf- und Extraktionslogiken. Auch die Selektionskriterien unterscheiden sich: Beim Lieferantenbonus werden typischerweise Lieferant, Materialgruppe, Einkaufsorganisation und Buchungsdatum herangezogen, beim Kundenbonus Kunde, Verkaufsorganisation, Materialgruppe und Fakturadatum.
3. Abrechnung und Settlement-Dokumente
Der Abrechnungslauf nutzt für beides dieselbe Infrastruktur / Programmlogik. Die Folgebelege unterscheiden sich jedoch:
- Einkauf: Die aus den Vereinbarungen entstandenen Forderungen gegenüber dem Kreditor werden geltend gemacht
- Verkauf: die aus den Vereinbarungen entstandenen Verbindlichkeiten gegenüber dem Debitor werden geltend gemacht
Neben der Endabrechnung sind auch Teilabrechnungen möglich.
4. Abgrenzung und Rückstellungen
Für beide Kontraktarten werden Abgrenzungsbeträge ermittelt. Die Unterschiede liegen in den verwendeten Konten (Ertragsabgrenzung vs. Aufwandsrückstellung) und in den zugrunde liegenden Bewegungsdaten. Wirtschaftlich entsteht beim Lieferantenbonus eine offen Forderung, beim Kundenbonus eine offene Verbindlichkeit.
Überblick
| Merkmal | Einkaufskonditionskontrakt (Lieferantenbonus) | Verkaufskonditionskontrakt (Kundenbonus) |
| Geschäftspartner | Lieferant (Kreditor) | Kunde (Debitor) |
| Ergebniswirkung | Ertrag / Kostenminderung | Aufwand / Erlösminderung |
| Bezugsgröße | Bestell-/Wareneingangs-/Rechnungsvolumen | Faktura-/Verkaufsvolumen |
| Abrechnungsbeleg | Bonusabrechnung an den Lieferanten (Belastung) | Gutschrift an Kunden |
| Bilanzielle Wirkung | Abgrenzung von Forderungen | Rückstellung für Verbindlichkeiten |
Fazit
Einkaufs- und Verkaufskonditionskontrakte nutzen in SAP S/4HANA dasselbe Fundament aus Konditionskontrakten, Umsatz Volumen, Rückstellungen und Abrechnungs-Management. Der Unterschied liegt in der Richtung des Geschäftsprozesses: Beim Lieferantenbonus führt der Weg von Einkauf über Lieferant und Einkaufsvolumen zur Forderung, beim Kundenbonus von Verkauf über Kunde und Verkaufsvolumen zur Verbindlichkeit. Fachlich sind die Boni zwei Seiten derselben Medaille, technisch aber zwei eigenständige Abrechnungs-Prozesse. Wer das bei der Konzeption von Umsatz Volumen, Kontraktarten, Rückstellungen und Abrechnung berücksichtigt, schafft eine stabilere und besser wartbare Lösung.